Ⅰ. 들어가며
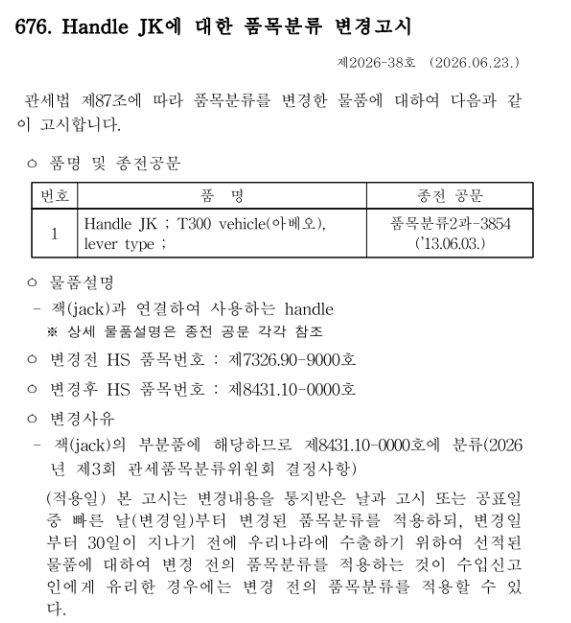
최근 관세청 품목분류위원회에서 차량용 휴대용 잭(Jack)에 사용되는 레버 바(Bar)에 대한 품목분류가 제7326호(철강제의 기타 제품)에서 제8431호(잭의 부분품)로 변경 고시되었다. 이번 사례는, 부속품(Accessory)과 부분품(Part)의 차이, 잔여호의 성격에 대한 이해가 실무에서 얼마나 미묘하면서도 중요한 문제인지를 잘 보여준다. 이번 호에서는 해당 물품의 개요와 과거·최근 분류논리를 차례로 살펴보고, 여기서 도출되는 품목분류 실무상의 시사점을 짚어보고자 한다.
Ⅱ. 물품설명
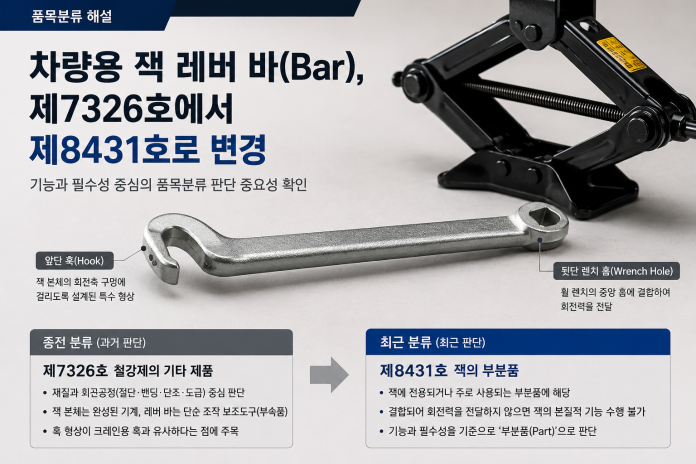
문제가 된 물품은 길이 약 300mm 내외의 단조된 철강제(SS400) 제품이다. 앞부분은 잭 본체의 회전축 구멍에 걸리도록 갈고리 형태의 훅(Hook) 형상으로 되어 있고, 뒷부분은 차량용 휠 렌치(Wrench)의 중앙 홈에 결합하여 이를 회전시킬 수 있도록 특수 가공되어 있다. 즉 사용자가 가하는 회전력을 잭 내부의 스크루 장치로 전달하여 차체를 들어 올리는 기계적 메커니즘을 완성시키는 동력 전달 매개체인 셈이다.
Ⅲ. 종전의 분류논리 – 제7326호(과거 판단)
과거에는 이 물품을 재질과 제조공정 중심으로 살펴 제7326호로 분류하였다. 원재료인 일반 구조용 압연강재(SS400)를 절단→밴딩(구부림)→단조→도금하는 단순 가공공정을 거쳐 만들어진 제품이라는 점에 주목한 것이다. 제7326호 해설서가 “단조·절단·접음(밴딩)과 같은 공정에 의하여 얻는 모든 철강제품을 포함한다”고 규정하고, 크레인용 단조 훅이나 여러 용도의 스냅 훅(Snap Hook)을 이 호의 예시물품으로 들고 있다는 점도 이러한 판단의 근거가 되었다.
이와 함께 잭(Jack) 기계 본체는 그 자체로 이미 완성된 독립 기계이며, 이 레버 바는 사용의 효율성을 더해 주는 단순한 조작 보조도구, 즉 부속품(Accessory)에 지나지 않는다고 보았다. 앞부분의 훅 형상 역시 크레인용 훅이나 스냅 훅과 유사한 단순 철강 제품으로 판단되어, 잭의 작동 효율을 돕는 보조구일 뿐 잭 기계 자체의 완성도에 영향을 주는 ‘부분품’은 아니라는 논리로 이어졌다.
다만 이러한 논리에는 짚어볼 지점이 있다. 제7326호가 예시하는 크레인용 훅은 와이어로프나 체인 끝에 매달려 화물을 걸어 올리는 역할, 즉 단순한 체결·지지 기능만을 수행할 뿐, 크레인이라는 기계의 내부 메커니즘에 맞물려 기계를 회전시키거나 구동력을 전달하는 역할은 하지 않는다. 표준 규격에 따라 다른 인양 장비나 와이어에도 범용적으로 바꿔 끼울 수 있다는 점도 특징이다. 반면 이 물품은 물건을 거는 고리가 아니라, 잭(Jack)이라는 기계 본체에 회전력(동력)을 전달하여 기계를 구동시키는 ‘레버(손잡이)’이며, 앞부분의 훅 형상 역시 화물을 걸기 위한 것이 아니라 잭의 회전축 구멍에 기계적으로 결합하기 위한 ‘특수 조작 인터페이스’라는 점에서 크레인용 훅과는 성격이 구별된다.
Ⅳ. 최근의 분류논리 – 제8431호(최근 판단)
최근의 판단은 가공범위와 형태에서 벗어나 기능과 필수성을 중심으로 이루어졌다. 이 물품 은 앞단의 훅과 뒷단의 렌치 홈은 오직 해당 휴대용 잭 세트에만 유기적으로 맞물리도록 전용 설계된 점에 주목하였다. 수동식 휴대용 잭의 특성상 이 레버바가 결합되어 회전력을 전달하지 않으면 잭은 차량을 들어 올린다는 본질적 기능을 전혀 수행할 수 없다. 즉 이 물품은 잭이라는 기계를 구성하는 필수불가결한 요소이므로, 부속품이 아니라 ‘부분품(Part)’으로 보아야 한다는 것이다.
제8431호에는 “제8425호부터 제8430호까지의 기계에 전용되거나 주로 사용하는 부분품을 분류한다”고 규정하고 있다. 잭(Jack)은 제8425호(“풀리 태클과 호이스트…윈치와 캡스턴, 잭”)에 열거된 기계이므로, 잭에 전용되거나 주로 사용되는 부분품이라면 원칙적으로 제8431호에 분류되어야 한다.
한편 제8431호 해설서는 이 호에서 제외되는 물품을 열거하면서 “리프팅 훅(제7325호나 제7326호)”을 명시하고 있어, 훅 형상을 갖춘 물품이라면 일률적으로 제7326호로 돌아가야 하는 것은 아닌지 의문이 제기될 수 있다. 그러나 여기서 말하는 리프팅 훅이란 케이블이나 체인 끝에 결합되어 화물을 걸어 올리는 단순 체결·지지 기능만을 수행하는 물품을 가리키는 것으로, 앞서 제7326호 검토에서 살펴본 크레인용 훅과 같은 성격의 물품이다. 이 사건 물품의 훅 형상은 화물을 걸기 위한 것이 아니라 잭의 회전축 구멍에 기계적으로 맞물려 회전력을 전달하기 위한 특수 조작 인터페이스이므로, 해설서가 배제하는 ‘리프팅 훅’에는 해당하지 않는다. 오히려 이러한 제외규정의 존재는, 훅이라는 외형만으로 곧바로 제7326호에 분류할 것이 아니라 그 기능이 화물의 단순 체결·지지에 그치는지, 아니면 특정 기계의 구동에 필수적인 동력전달 기능을 수행하는지를 살펴 판단해야 한다는 점을 오히려 방증한다.
실제로 제8431호 해설서가 포함 물품으로 예시하는 윈치·캡스턴용 드럼, 크레인 지브, 컨베이어용 드럼과 롤러 등은 모두 그 자체로 독립하여 사용되는 물품이 아니라, 지정된 기계의 내부에서 동력을 전달하거나 구동을 지지하는 핵심 요소라는 공통점을 지닌다. 이번 사례의 레버 바 역시 잭이라는 기계의 스크루 장치에 회전력을 전달하는 동력 전달 매개체라는 점에서, 해설서에서 설명하는 부분품의 성격과 같다고 보여진다.
Ⅴ. THE 관세연구원장의 소견
1. 제7326호는 잔여호(殘餘號)이다
관세율표 제73류는 철강제 제품을 분류하는 류로서, 시트파일을 분류하는 제7301호를 시작으로 관(Pipe), 구조물, 탱크, 연선, 나사, 스프링, 주방용품 등이 순차적으로 분류된 후, 그 어디에도 속하지 못한 철강 제품을 마지막에 모아 놓은 호가 바로 제7326호(기타 철강제품)이다. 따라서 어떤 물품이 다른 호, 예컨대 제84류 기계류의 부분품에 분류될 수 있다면, 잔여호인 제7326호에 분류하는 것은 타당하지 않다.
2. 제7326호는 단독(독립)으로 사용되는 물품을 분류하는 호다
제7326호 해설서에 예시된 물품들, 즉 편자, 구두용 프로텍터, 텐트 지주, 동물용 고삐, 쥐덫, 공구상자 등을 살펴보면, 이들은 모두 그 자체로 독립적인 기능을 수행하거나 다른 기계 장치와 유기적으로 결합하지 않는 단독 성격의 물품이다. 반면 다른 기계의 내·외부에 장착되어 그 기계를 움직이게 만드는 ‘동력 전달 매개체’는 제7326호에 예시된 독립적 성격의 물품들과는 성질이 다르다.
3. 따라서 기계의 부분품으로 사용되는 것은 제외되어야 한다
제7326호 해설서는 관세율표의 다른 호에 열거되는 물품, 그리고 기계나 기기의 부분품으로 인정될 수 있는 물품은 이 호에 포함하지 않는다고 밝히고 있다. 이 물품이 앞단의 훅과 뒷단의 렌치 홈을 통해 잭(Jack)이라는 기계와 물리적으로 맞물려 구동력을 전달하는 부분품이라면, 잔여호인 제7326호에서는 당연히 제외되어야 하며, 관세율표 제16부 주 제2호 나목에 따라 제8431호(잭의 부분품)로 분류하는 것이 타당하다고 판단된다.